

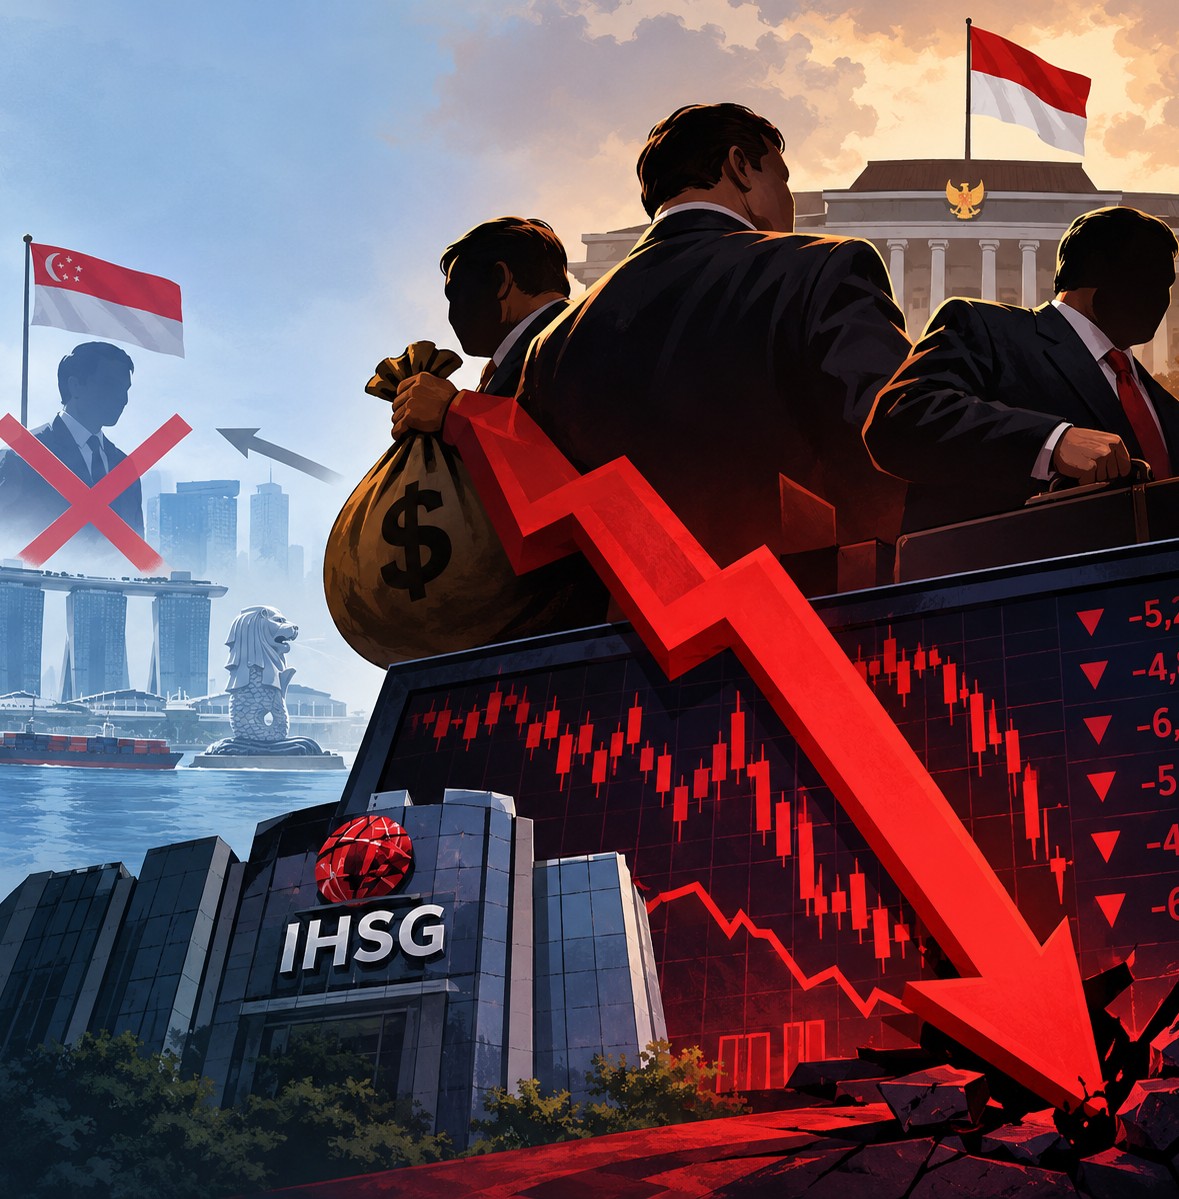
Pasar saham Indonesia belakangan ini kembali diguncang ketidakpastian. Di tengah dinamika tersebut, narasi klasik kembali dihembuskan ke publik: mencari kambing hitam di luar negeri.
Pernyataan mantan Menteri Perdagangan yang juga pendukung Presiden Prabowo, Muhammad Lutfi, yang menuding adanya intervensi dan manipulasi dari institusi investasi raksasa asal Singapura sebagai biang kerok anjloknya Indeks Harga Saham Gabungan (IHSG), adalah contoh nyata dari eksternalisasi masalah. Narasi “ancaman asing” senantiasa menjadi candu yang manis untuk menutupi persoalan struktural di dalam negeri.
Namun, fakta di lapangan dan langkah ketat Otoritas Jasa Keuangan (OJK) justru menunjukkan realitas yang bertolak belakang. Anjlok dan bergejolaknya bursa saham Indonesia bukanlah akibat konspirasi modal asing, melainkan buah dari ulah korporasi-korporasi oligarki lokal yang memiliki keterikatan erat dengan simpul kekuasaan—baik rezim Joko Widodo maupun pemerintahan Prabowo Subianto.
Keputusan OJK menjatuhkan sanksi terhadap tiga emiten besar—PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN)—menjadi bukti tak terbantahkan. Ketiga emiten ini bukanlah saham sembarangan; ketiganya memiliki bobot kapitalisasi pasar (market cap) yang sangat besar dan mampu mendikte pergerakan IHSG secara signifikan.
Jika diselisik lebih dalam, bentang relasi politik-ekonomi ketiga emiten ini sangat terang benderang.
PT Dian Swastatika Sentosa Tbk (DSSA) merupakan bagian dari Sinarmas Group, entitas bisnis raksasa yang memiliki rekam jejak hubungan intim dengan rezim Jokowi. Keterikatan ini tercermin nyata dari masuknya proyek lini bisnis kelompok usaha ini, yakni kawasan terpadu BSD ke dalam daftar Proyek Strategis Nasional (PSN) di era pemerintahan Jokowi.
Lalu, PT Barito Renewables Energy Tbk (BREN) & PT Petrindo Jaya Kreasi Tbk (CUAN) berada di bawah naungan konglomerat Prajogo Pangestu. Kedekatan konglomerat ini dengan rezim Prabowo Subianto terlihat jelas dari dukungan aktif mereka terhadap program prioritas pemerintah, seperti keterlibatan dalam pembangunan Kampung Nelayan Merah Putih (KNMP) di pesisir Papua.
Ketika emiten-emiten raksasa berpapan atas ini terindikasi melakukan pelanggaran aturan pasar modal hingga berujung sanksi OJK, dampaknya secara otomatis menciptakan efek domino (spillover effect) yang menguncang kepercayaan investor secara keseluruhan.
Untuk memahami fenomena ini secara jernih, kita dapat mengaturnya dalam kerangka teori Ekonometrika Politik dan State Capture yang dikembangkan oleh Joel Hellman, Geraint Jones, dan Daniel Kaufmann (2000). State Capture terjadi ketika kelompok bisnis oligarki berhasil memengaruhi pembentukan hukum, kebijakan, dan regulasi demi keuntungan ekonomi kelompok mereka sendiri.
Dalam konteks pasar modal Indonesia, keberadaan entitas bisnis yang sangat dekat dengan kekuasaan sering kali menciptakan asimetri informasi (information asymmetry) dan perilaku moral hazard. Kerangka teori Moral Hazard dari Paul Krugman menjelaskan bahwa ketika para pelaku ekonomi merasa dilindungi oleh kedekatan politik (politically connected firms), mereka cenderung mengambil risiko finansial yang berlebihan, melakukan transaksi yang tidak transparan, atau memanipulasi valuasi saham demi keuntungan jangka pendek. Mereka merasa “terlalu kuat untuk ditindak”.
Ketika praktik penggelembungan harga (pump and dump), transaksi semu, atau ketidakpatuhan keterbukaan informasi akhirnya tercium oleh regulator dan memicu sanksi, pasar bereaksi secara rasional: koreksi tajam. Koreksi mendadak pada saham-saham berbobot besar inilah yang merontokkan IHSG. Jadi, volatilitas tersebut merupakan konsekuensi atas kerentanan internal yang diciptakan oleh perilaku oligarki itu sendiri, bukan karena “serangan konspiratif” dari Singapura.
Pendekatan Rent-Seeking Theory dari Gordon Tullock dan Anne Krueger juga menjelaskan bagaimana korporasi oligarki memanfaatkan kedekatan politik untuk memperoleh akses kekayaan dan lisensi istimewa, yang kemudian dikapitalisasi di pasar saham untuk meraup untung secara instan.
Emiten yang melambung bukan karena fundamental kinerja keuangan murni, melainkan karena sentiment bubble dari narasi keterikatan proyek negara (seperti PSN atau program prioritas pemerintah), sangat rentan pecah. Investor global dan institusional yang rasional dengan cepat menyadari kerentanan ini.
Ketika regulasi ditegakkan, investor berbondong-bondong melepas saham tersebut (capital flight lokal). Menuduh investor asing sebagai biang kerok adalah bentuk pengaburan logika atas kegagalan tata kelola (corporate governance) internal korporasi tersebut.
Maka, menuding Singapura atau pihak asing atas gejolak pasar saham Indonesia hanya akan memperpanjang ilusi dan memanjakan para pelaku kekuasaan ekonomi-politik domestik. Publik dan regulator harus berani melihat akar masalah secara jujur: gejolak pasar saham Indonesia adalah dampak langsung dari manuver dan pelanggaran yang dilakukan oleh oligarki yang berlindung di balik ketiak kekuasaan—baik rezim lama maupun rezim baru.
Langkah berani OJK menindak DSSA, BREN, dan CUAN patut diapresiasi sebagai upaya menjaga integritas pasar modal. Namun, penegakan hukum tidak boleh berhenti sebagai pemadam kebakaran belaka. Pemerintah dan regulator harus melepaskan diri dari cengkeraman state capture dan memastikan bahwa pasar saham Indonesia dibangun di atas fondasi transparansi, akuntabilitas, dan iklim usaha yang adil—bukan atas dasar kompromi dengan para oligarki.
Redaksi Energi Juang News