

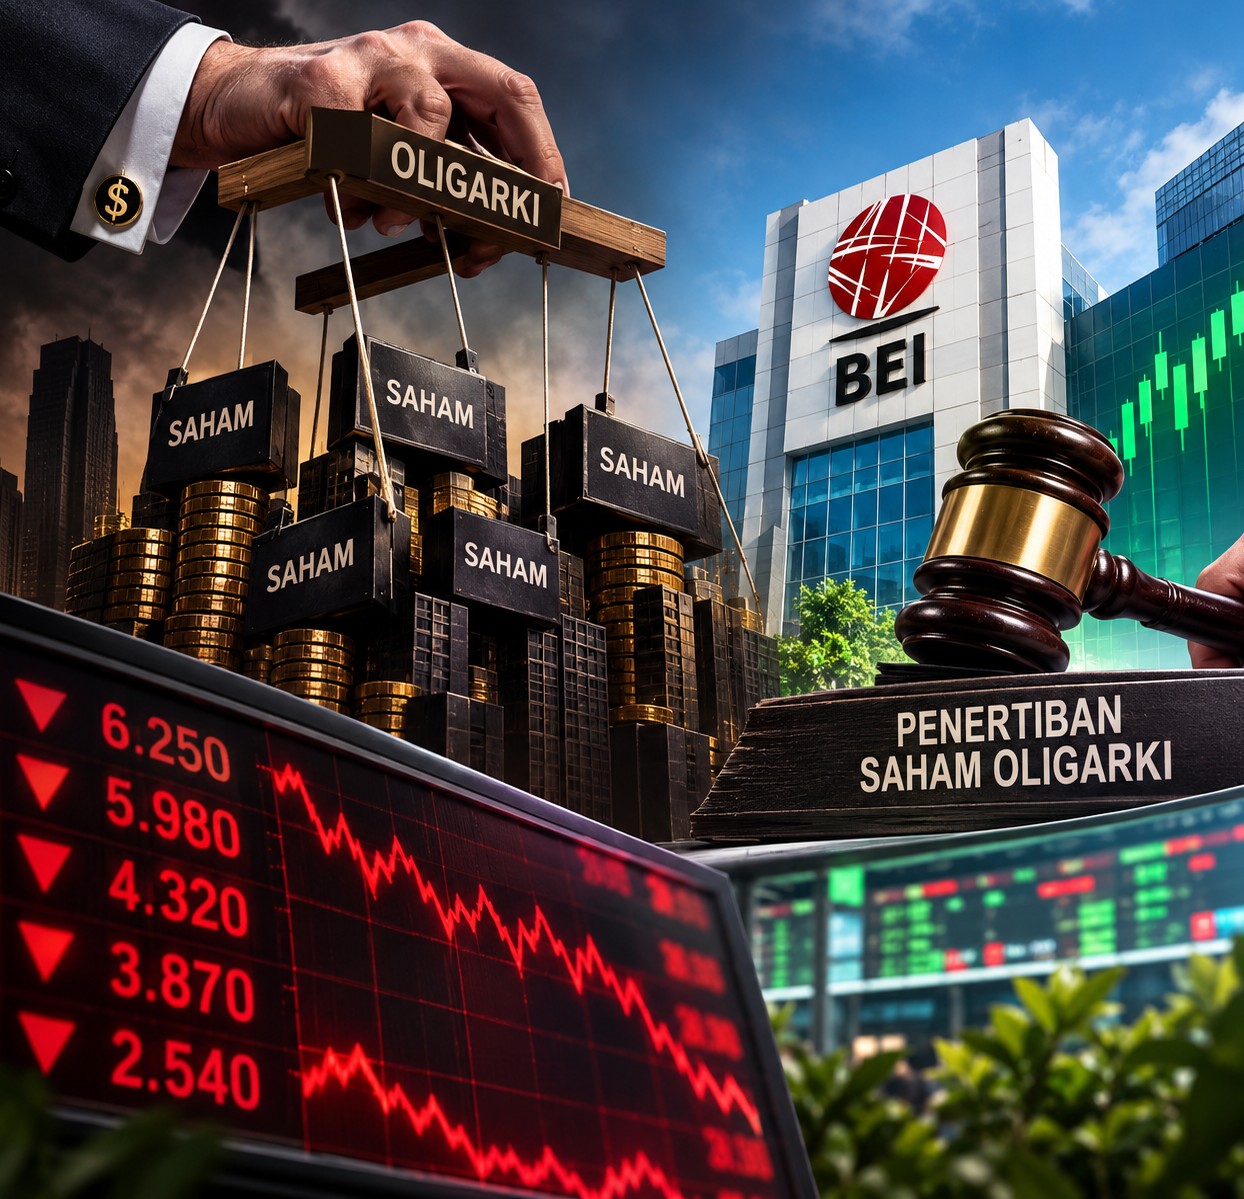
Pasar modal Indonesia sedang berada di persimpangan jalan yang krusial. Keputusan Bursa Efek Indonesia (BEI) untuk mengecualikan saham-saham dengan High Shareholding Concentration (HSC)—yang didominasi oleh konglomerasi besar seperti Sinar Mas Group, Salim Group, Mayapada Group, Lippo Group, hingga Grup Djarum—dari pembobotan Indeks Harga Saham Gabungan (IHSG) per 2 November 2026, merupakan angin segar. Namun, di balik respon taktis ini, publik dan investor menuntut keberanian yang lebih radikal: tindakan tegas tanpa kompromi demi integritas pasar modal nasional.
Ancaman penurunan status dari penyedia indeks global terkemuka, Morgan Stanley Capital International (MSCI), bukan gertakan belaka. Ini adalah alarm bahaya atas buruknya citra pasar modal kita di mata investor global.
Secara teoretis, struktur kepemilikan saham yang terkonsentrasi ekstrem pada sekelompok kecil konglomerat atau oligarki dapat dijelaskan melalui teori Oligarchic Capitalism (Winters, 2011). Ketika segelintir entitas menguasai porsi saham mengambang (free float) yang sangat terbatas namun mengontrol pergerakan harga secara dominan, fungsi dasar bursa sebagai sarana demokratisasi modal dan penemuan harga yang adil (fair price discovery) menjadi lumpuh.
Struktur ini memicu isu klasik dalam teori keuangan, yaitu agency problem tipe kedua (La Porta et al., 1999), di mana konflik kepentingan tidak lagi terjadi antara manajemen dan pemegang saham, melainkan antara pemegang saham pengendali (controlling shareholders) dan pemegang saham minoritas. Ketika konsentrasi kepemilikan sangat tinggi (HSC), risiko manipulasi harga, minimnya likuiditas riil, dan praktik insider trading berpotensi meningkat tajam.
Saham-saham HSC sering kali berkapitalisasi pasar (market cap) raksasa di atas kertas, tetapi miskin likuiditas harian. Akibatnya, pergerakan “semu” dari saham-saham ini mampu mendistorsi IHSG secara keseluruhan, memberikan ilusi seolah-olah pasar modal sehat, padahal mayoritas saham publik lainnya mati suri.
Perspektif Institutional Economics menekankan pentingnya kepastian hukum dan tata kelola (governance) untuk menurunkan biaya transaksi dan menarik investasi. Peringatan keras dari MSCI adalah bukti bahwa lembaga pemeringkat global melihat adanya risiko kelembagaan (institutional risk) yang tinggi di BEI.
Jika saham-saham HSC terus dibiarkan membebankan bobot pada IHSG tanpa transparansi likuiditas, maka akan terjadi Capital Flight. Investor institusi global yang mengacu pada indeks MSCI akan melakukan penyesuaian (rebalancing) dengan melepas aset mereka dari Indonesia.
Investor domestik pun akan memandang pasar modal tak ubahnya kasino yang dikendalikan oleh para konglomerat, bukan tempat investasi yang kredibel.
Maka, kebijakan BEI yang mengecualikan saham HSC konglomerasi besar dari pembobotan IHSG mulai November 2026 adalah langkah yang tepat secara teknis. Kebijakan ini meredam transmisi volatilitas semu saham terkonsentrasi terhadap pergerakan indeks utama.
Namun, jujur harus diakui: langkah ini kurang tegas. Mengecualikan dari pembobotan IHSG hanyalah tindakan defensif (containment), bukan penindakan (enforcement). BEI dan Otoritas Jasa Keuangan (OJK) seharusnya tidak berhenti pada penataan indeks semata. Regulasi yang lebih berani harus diambil.
Batas minimum kepemilikan publik harus diatur. Pihak berwenang juga harus memastikan kriteria free float tidak diakali melalui perusahaan cangkang (shell companies) atau entitas terafiliasi.
Lalu, saham-saham yang terbukti sengaja dikunci kepemilikannya hingga memicu distorsi harga ekstrem harus dikenakan sanksi tegas, mulai dari kewajiban corporate action untuk melepas saham ke publik, hingga tindakan tegas berupa delisting jika tidak memenuhi kriteria transparansi.
Pasar modal yang sehat tidak boleh disandera oleh kepentingan sekelompok konglomerat oligarki. Ketegasan adalah kunci utama untuk mengembalikan kepercayaan MSCI dan investor global. Kebijakan pembatasan bobot indeks pada 2 November 2026 harus dijadikan pijakan awal, bukan garis akhir.
Bebaskan bursa saham Indonesia dari cengkeraman konsentrasi modal oligarkis, demi mewujudkan pasar keuangan yang transparan, akuntabel, dan berkeadilan.
Redaksi Energi Juang News